

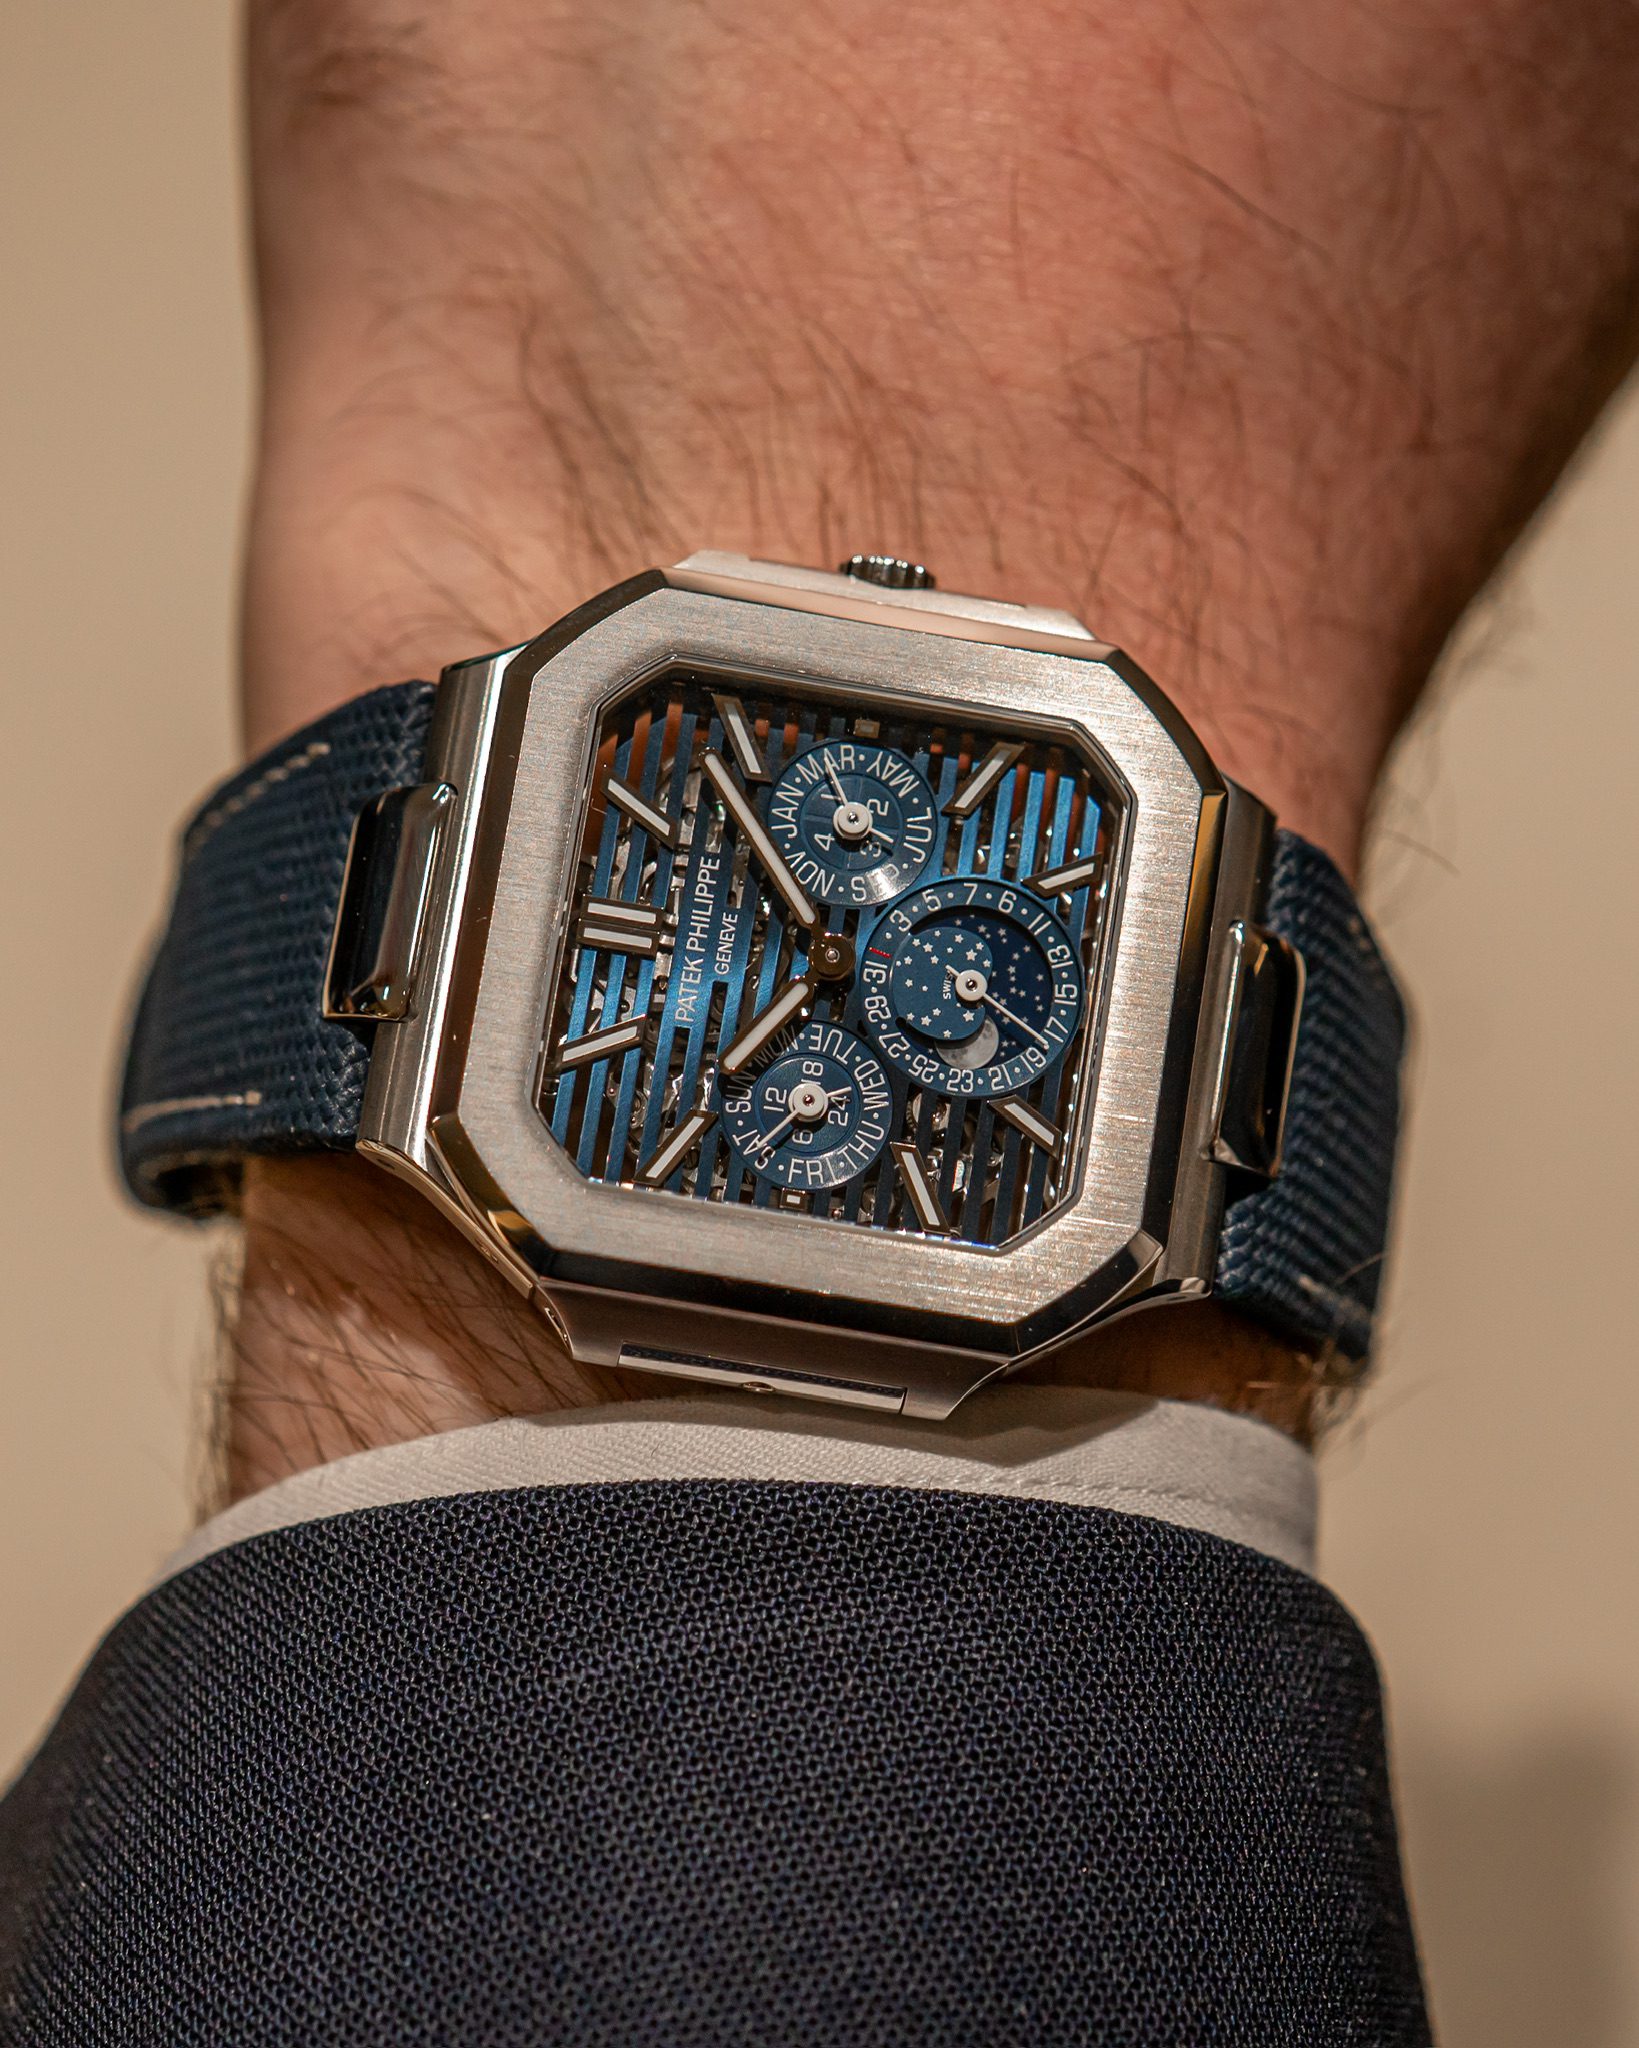
Klockintresset lever i allra högsta grad vidare. Märkena lanserar offensivt, samlarna blir allt mer selektiva och gamla hierarkier börjar sakta ritas om. Samtidigt växer konkurrensen snabbt och frågan är om alla varumärken verkligen kommer att ha en självklar plats när kampen om entusiasternas handleder hårdnar.

Det har under de senaste åren varit populärt att fråga sig om klockintresset nått sin topp. Pandemieffekten är över, priserna på andrahandsmarknaden har normaliserats och den tid då nästan vilken stål-Rolex som helst kunde betraktas som en investering känns allt mer avlägsen. Ändå är min känsla efter årets första klockhalvår snarast den motsatta: intresset för mekaniska klockor är fortfarande anmärkningsvärt starkt.
Det märks inte minst på tillverkarna. Det råder knappast någon försiktighet när det gäller nya modeller. Watches and Wonders har blivit ett allt större medialt spektakel, etablerade märken fyller på kollektionerna och mindre tillverkare slåss om samma uppmärksamhet. Ena veckan presenteras en ny version av en klassiker, nästa vecka något tekniskt avancerat och veckan därefter ett nytt oberoende märke som plötsligt dyker upp överallt på Instagram.
Samtidigt visar siffrorna en betydligt mer komplicerad verklighet än vad entusiasmen på sociala medier antyder. Värdet av den schweiziska klockexporten minskade med 0,7 procent under årets första sex månader jämfört med 2025, samtidigt som antalet exporterade klockor ökade. Juni var däremot en stark månad med en uppgång på drygt elva procent. Marknaden är alltså knappast i någon ny explosionsartad tillväxtfas, men inte heller i fritt fall.
Det kanske mest intressanta är istället hur snabbt hierarkin inom klockvärlden kan förändras.
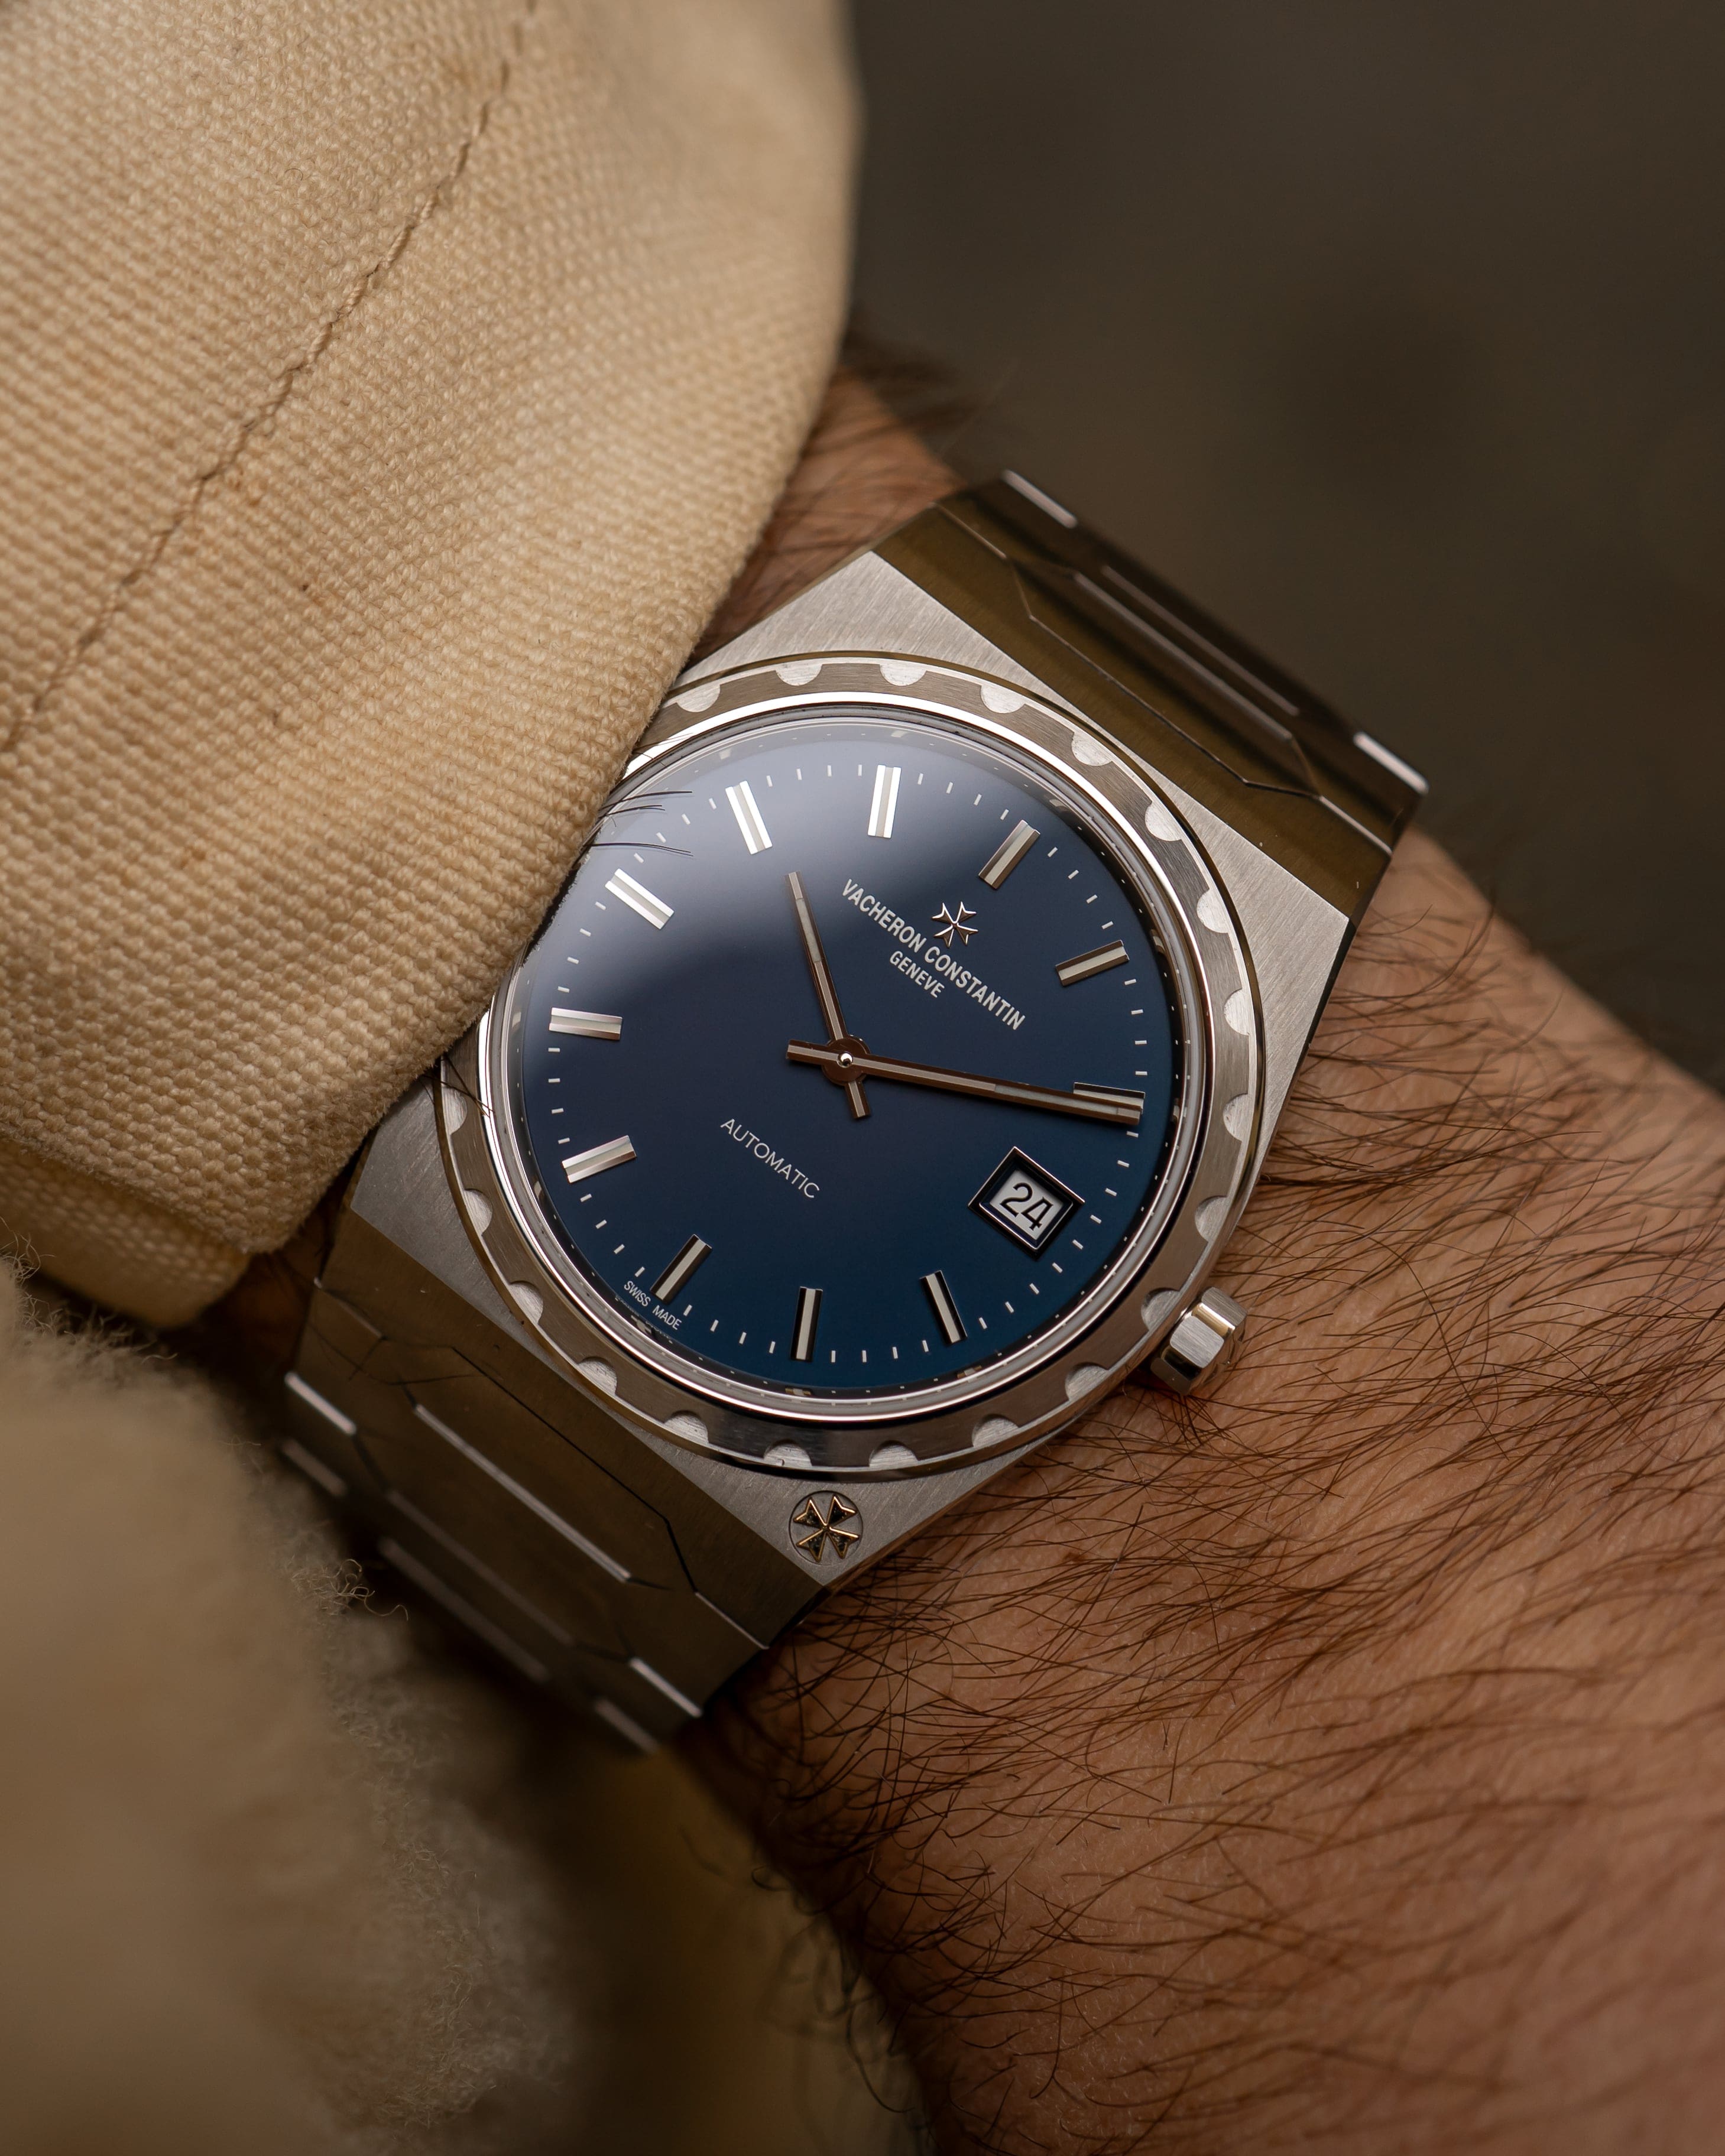
Ta Vacheron Constantin. Märket har naturligtvis alltid tillhört den absoluta toppen av schweizisk urmakarkonst och brukar tillsammans med Patek Philippe och Audemars Piguet placeras i den så kallade heliga treenigheten. Men prestige bland klockhistoriker och faktisk åtrå bland moderna samlare är inte nödvändigtvis samma sak.
Där har något hänt.
Under de senaste åren har Vacheron fått en helt annan kulturell tyngd i klock-communityn. 222 blev en katalysator, märkets 270-årsjubileum visade en närmast osannolik teknisk nivå med Solaria och intresset för Overseas har fortsatt att växa. Under 2026 har Vacheron dessutom fortsatt att visa en bredd som sträcker sig långt bortom den integrerade sportklockan. Hodinkees grundare Ben Clymer beskrev nyligen märket som glödhett på retailmarknaden och konstaterade hur ofta samlare i hans kretsar nu aktivt söker sig till Vacheron.
Det är intressant eftersom sådana förändringar sällan går att skapa enbart genom marknadsföring. Credd inom klockvärlden är en märklig valuta. Den byggs långsamt men kan plötsligt accelerera när samlare, journalister och entusiaster samtidigt börjar titta åt samma håll.
Och Vacheron är knappast ensamt. Cartier har fått en starkare position bland samlare, samtidigt som intresset för oberoende urmakare fortsätter att växa. Dessutom ser vi hur storlekar, former och uttryck blivit betydligt friare. Allt behöver inte längre vara en 41 millimeters sportklocka i stål. Mindre boetter, dressklockor, formklockor och mer historiskt inspirerad design har på allvar återvänt.
För oss som gillar klockor är det naturligtvis fantastiskt.
För klockmärkena är det potentiellt betydligt mer obehagligt.
För konkurrensen om våra handleder har blivit brutal. Det finns i dag en nästan absurd mängd bra klockor. De stora schweiziska koncernerna konkurrerar inte bara med varandra utan med japanska tillverkare, tyska märken, microbrands och en snabbt växande värld av små oberoende tillverkare.
Här tror jag att en av de stora diskussionerna under de kommande åren kommer att handla om vilka märken som faktiskt överlever i sin nuvarande form.
Under många år har receptet för delar av den schweiziska klockindustrin varit ganska enkelt: producera färre klockor, flytta produkten uppåt och höj priserna. Men någonstans finns en gräns för hur många märken som samtidigt kan positionera sig som exklusiva, hur många limiterade utgåvor marknaden behöver och hur många kunder som accepterar återkommande prishöjningar utan att börja jämföra alternativen.
För alternativen har aldrig varit fler.
Och kanske är detta årets tydligaste trend. Klockköparen har blivit mer kräsen. Efter hysterin 2020–2022 känns marknaden åter mer som en marknad för samlare än för spekulanter. Ett känt namn på tavlan räcker inte alltid längre. Historien måste vara relevant, designen övertygande och priset åtminstone någorlunda begripligt.
Det tycker jag i grunden är sunt.
För trots alla rapporter om exportstatistik, konjunktur, Kina, tullar och stigande priser handlar vårt intresse fortfarande om något mycket enklare. Vi tycker om klockor. Vi diskuterar dem, jagar dem, byter dem och argumenterar alldeles för länge om detaljer som resten av världen knappast märker.
Efter det första halvåret 2026 ser jag därför få tecken på att klockintresset håller på att försvinna.
Däremot tror jag att kampen om vilka märken vi faktiskt ska bry oss om bara har börjat.

Vacheron Constantin har en avdelning dedikerad till bespoke Grand Complication-modeller och tillverk
Text: RedaktionenBild: Aleksandar Mladenovic Den 17 maj är det dags för vårens Important Watches

Auktionshuset Christie's i Genève genomförde i veckan auktion för ”viktiga klockor” och aukti